PXTLoan-online loan

Mga screenshot
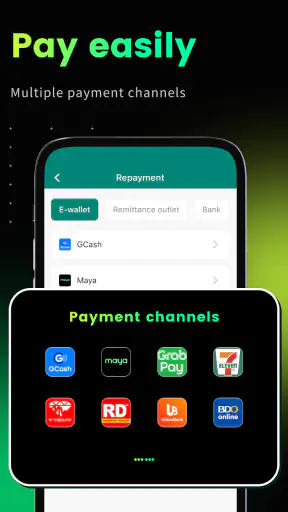
Mga detalye
- Rating
- 10.83K mga review
- Bersyon
- 2.0.7
- Developer
- PXT LENDING INVESTORS INC.
Pagsusuri ni Norviv
Sa unang tingin, ang PXTLoan ay isang app sa pananalapi para sa mga Pilipinong naghahanap ng paraan upang harapin ang agarang pangangailangan sa pera. Nang gamitin ko ito, ang pinakaimportanteng pananaw ko ay hindi dapat magsimula sa tanong na “madali ba ang loan?” kundi sa “angkop ba ito sa kaya kong bayaran?” Mahalaga ang pagkakaibang iyon dahil ang isang loan app ay maaaring maging kapaki-pakinabang sa tamang sitwasyon, pero maging dagdag na bigat kapag ginamit nang walang malinaw na plano.
Ang app ay binuo ng PXT LENDING INVESTORS INC. at libre itong i-download. May average itong 4.8 mula sa humigit-kumulang 45 libong ratings at mahigit 11 libong review, kaya malinaw na marami nang gumagamit nito. Gayunman, hindi ko itinuturing na mataas na rating ang awtomatikong patunay na bagay ito sa lahat. Sa usaping pangungutang, mas mahalaga pa rin ang aktuwal na terms na makikita ng bawat aplikante, ang kabuuang babayaran, at kung tugma ang schedule sa sariling kita.
Ang halaga ng PXTLoan ay nasa malinaw na pagdedesisyon, hindi sa mismong pag-download
Walang bayad ang pagkuha ng app, kaya madaling simulan ang pagtingin sa serbisyo nang hindi muna gumagastos para sa access. Ito ang malinaw na value proposition nito bilang libreng financial app: maaari mong suriin kung kapaki-pakinabang ito bago ka magpasya kung magpapatuloy sa aplikasyon. Para sa akin, praktikal ito kaysa sa serbisyong may bayad agad bago pa malaman kung kwalipikado o angkop sa iyo.
Pero kailangang maging maingat sa salitang “libre.” Libre ang app, hindi ibig sabihin na libre ang loan. Ang halaga ng isang loan ay nakasalalay sa mga kondisyong ipapakita sa proseso, gaya ng kabuuang obligasyon, bayarin kung mayroon, at takdang panahon ng pagbabayad. Hindi ko gagawing kapalit ng mga numerong iyon ang mataas na rating o ang simpleng pag-install. Ang dapat mong ikumpara ay ang kabuuang babayaran, hindi lamang ang halagang matatanggap.
Sa ganitong uri ng app, may tatlong magkahiwalay na desisyon: ligtas ba para sa iyo ang pag-install, kwalipikado ka ba sa alok, at kaya mo ba ang pagbabayad. Hindi pare-pareho ang sagot sa tatlong tanong na ito. Maaaring maayos ang unang hakbang pero hindi ang pangalawa; maaari ring may alok ngunit hindi ito akma sa iyong buwanang budget.
Ang PXTLoan ay may content rating na 3+, kaya bukas ito sa malawak na audience ayon sa age classification. Hindi iyon kapalit ng wastong edad at legal na kakayahang pumasok sa kasunduan sa pautang. Kung menor de edad ang gagamit ng device, hindi ko irerekomendang gamitin ang app para sa aplikasyon o anumang desisyong pinansyal. Ang rating sa edad ay gabay sa content, hindi pahintulot na mangutang.
Ganito ko tinitingnan ang value bago magpatuloy
Kung kailangan ko itong gamitin, magsisimula ako sa paglista ng eksaktong dahilan ng pangungutang. Para sa isang biglaang gastusing hindi maaaring ipagpaliban, maaaring makatulong ang mabilis na access sa isang lehitimong loan option. Pero kung ang dahilan ay paulit-ulit na kakulangan sa pang-araw-araw na gastos, mas nakikita ko ang PXTLoan bilang pansamantalang pantapal lamang. Hindi nito nilulutas ang agwat sa pagitan ng kita at regular na gastusin.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Gagawa rin ako ng simpleng repayment test bago mag-apply. Ibabawas ko muna sa buwanang kita ang upa, pagkain, kuryente, pamasahe, gamot, at iba pang obligasyon. Pagkatapos, mag-iiwan ako ng reserba para sa hindi inaasahang gastos. Ang natitirang halaga lamang ang dapat ikumpara sa hulugang ipinapakita sa app. Kung kailangan kong gamitin ang buong natitirang pera para sa hulog, hindi iyon magandang value kahit mabilis pa ang proseso.
Isang hindi agad napapansin na trade-off ay ang epekto ng timing. Kapag dumating ang bayarin bago ang sweldo, maaaring mukhang kaya ang loan sa papel pero hindi sa aktuwal na cash flow. Kaya mas mabuting tingnan ang petsa ng bawat kita at gastusin, hindi lamang ang kabuuang buwanang halaga. Para sa isang empleyadong regular ang sahod, maaaring mas madaling magplano. Para sa freelancer, maliit na negosyante, o manggagawang hindi pare-pareho ang kita, mas malaki ang panganib ng maling timing.
May isa pa akong payo: huwag mag-apply habang nagmamadali o emosyonal. Sa isang emergency, natural na gusto mong pindutin agad ang susunod na button. Pero bago isumite ang aplikasyon, basahin nang buo ang ipinapakitang kasunduan at itala ang halagang matatanggap, kabuuang babayaran, due date, at anumang kondisyon. Kung hindi malinaw ang isang bahagi, huwag hulaan ang kahulugan nito.
Para saan ito mas kapaki-pakinabang sa totoong buhay?
Isipin ang isang manggagawang kailangang ayusin agad ang sirang gamit na mahalaga sa trabaho. May regular siyang kita, alam niya kung kailan papasok ang susunod na sahod, at mayroon siyang sapat na natitira matapos ang pangunahing gastusin. Sa ganitong sitwasyon, maaaring maging praktikal ang PXTLoan bilang isa sa mga opsyong susuriin niya. Ang mahalaga ay ang loan ay may malinaw na layunin at may nakahandang pinanggagalingan ng bayad.
Iba naman ang sitwasyon ng isang taong nanghihiram upang bayaran ang naunang loan. Dito, hindi ko ito ituturing na magandang paggamit. Maaaring maantala lamang ang problema at lumaki ang kabuuang obligasyon. Kung ang tanging paraan upang mabayaran ang kasalukuyang utang ay kumuha ng bago, mas kailangan muna ang pag-aayos ng budget at pakikipag-usap sa kasalukuyang pinagkakautangan kaysa sa dagdag na aplikasyon.
Para sa maliliit na negosyante, maaaring makatulong ang app kung may malinaw na cycle ng puhunan at balik ng kita. Halimbawa, kung may siguradong bayad mula sa kliyente at ang loan ay gagamitin sa isang tiyak na order, masusukat ang posibleng daloy ng pera. Pero kung nakabatay lamang sa pag-asang “baka dumami ang benta,” hindi sapat iyon bilang repayment plan.
Ang isang konkretong workflow na gusto kong gamitin ay ang “loan envelope” method. Kapag naaprubahan ang pera, ihihiwalay ko agad ang bahagi para sa hulog sa isang account o sobre, at hindi ko iyon ituturing na available spending money. Sa ganitong paraan, hindi nahahalo ang pambayad sa pang-araw-araw na gastos. Simple ito, pero malaking tulong para hindi maubos ang perang nakalaan sa due date.
Mga limitasyong dapat harapin bago mag-download at mag-apply
Ang pinakamalaking limitasyon ng PXTLoan ay hindi nito maaalis ang pangunahing risk ng pangungutang. Kahit maayos ang interface o diretso ang proseso, mananatili ang obligasyon hanggang sa mabayaran ito. Hindi ko rin gagamitin ang dami ng ratings bilang batayan sa pagtantya kung gaano kadali ang approval, dahil maaaring magkaiba ang sitwasyon, dokumento, at profile ng bawat aplikante.
Hindi rin dapat ipagpalagay na pareho ang alok para sa lahat. Ang halagang maaaring makita ng isang user ay maaaring hindi kapareho ng makikita ng iba. Dahil dito, hindi sapat ang pagbabasa ng karanasan ng ibang tao para malaman ang magiging aktuwal na terms mo. Gamitin ang mga review bilang pahiwatig sa paggamit ng app, pero ang sariling ipinapakitang kasunduan ang dapat maging batayan ng desisyon.
May friction din sa anumang financial application dahil kailangan mong maging maingat sa bawat impormasyong inilalagay. Bago magpatuloy, siguraduhing tama ang pangalan, contact details, at iba pang hinihinging impormasyon. Ang maling entry ay maaaring magdulot ng pagkaantala o kalituhan. Huwag ding magbigay ng sensitibong detalye sa taong nangangakong “aayusin” ang aplikasyon kapalit ng bayad; manatili sa opisyal na daloy ng app.
Isa pang mahalagang trade-off ay ang bilis laban sa paghahambing. Kapag kailangan mo ng pera, nakatutukso ang unang available na option. Pero ang loan app ay hindi dapat ikumpara sa ibang app sa pamamagitan lamang ng bilis o rating. Ihambing ang kabuuang bayad, schedule, penalties kung nakasaad, at kung may sapat kang panahon upang basahin ang terms. Kung mas malinaw ang isang alternatibo mula sa bangko, kooperatiba, o pinagkakatiwalaang institusyon, maaaring mas mabuting iyon ang piliin kahit mas mabagal ang proseso.
Kung ang kailangan mo ay simpleng pagba-budget, hindi loan, hindi ito ang tamang pangunahing tool. Mas angkop ang spreadsheet, notes app, o budget tracker para sa pagtatala ng kita at gastusin. Kung kailangan mo naman ng malaking halaga para sa pangmatagalang proyekto, dapat mong ikumpara ang PXTLoan sa mas pormal na financing option at huwag awtomatikong piliin ang short-term solution.
Mga praktikal na hakbang para hindi maging pabigat ang aplikasyon
Bago buksan ang application form, ihanda ko muna ang budget at ang eksaktong halagang kailangan. Hindi ako hihiram ng mas malaki dahil lamang available ang mas mataas na halaga. Ang bawat sobrang hiniram ay may katumbas na dagdag na obligasyon. Mas maingat ang pagkuha ng halagang sapat sa partikular na pangangailangan kaysa sa pagkuha ng maximum na maiaalok.
Pagkatapos, babasahin ko ang buong offer nang hindi nilalaktawan ang maliliit na teksto. Itatala ko sa sariling notes ang netong matatanggap, lahat ng kailangang bayaran, due dates, at kabuuang halaga sa pagtatapos. Kung hindi magkatugma ang mga numerong ipinapakita sa iba’t ibang bahagi ng screen, hihinto muna ako at hihingi ng paglilinaw sa opisyal na support channel bago tumanggap.
Itatago ko rin ang kopya ng mga dokumentong ipinakita sa akin at ang mga resibo o confirmation pagkatapos ng bawat pagbabayad. Hindi ito pagiging sobrang maingat; mahalaga ito kung kailangan kong balikan ang kasunduan o patunayan ang isang transaksyon. Magse-set ako ng paalala bago ang due date, pero hindi ko iyon gagawing dahilan upang ipagpaliban ang paglalaan ng pera.
Kung hindi na kaya ang bayad, mas mabuting kumilos bago ang due date kaysa maghintay na lumala ang sitwasyon. Babasahin ko ang opisyal na paraan ng pakikipag-ugnayan at itatanong kung ano ang mga available na hakbang. Hindi ako kukuha agad ng panibagong loan para itago ang problema, at iiwas ako sa mga hindi opisyal na account na humihingi ng bayad o sensitibong impormasyon.
Para kanino sulit ang PXTLoan, at kailan ko ito lalampasan?
Para sa akin, pinakamalaking value nito ang pagiging libreng access point para sa mga Pilipinong gustong suriin ang isang loan option nang hindi muna nagbabayad para sa app. Mayroon itong kasalukuyang bersyon na 2.0.7 at gumagana sa Android 7.0 pataas, kaya maaari itong maging accessible sa ilang mas lumang Android device. Nakatulong ito kung ang gamit ng isang tao ay hindi bagong telepono, bagama’t dapat pa ring panatilihing updated ang operating system at app kung may available na update.
Angkop ito sa taong may tiyak na pangangailangan, regular o sapat na kita, at malinaw na plano sa pagbabayad. Angkop din ito sa user na handang magbasa ng terms sa halip na umasa sa headline, rating, o pangako ng mabilis na pera. Sa ganitong profile, ang app ay maaaring magsilbing praktikal na lugar upang suriin ang isang posibleng financing option.
Hindi ko ito irerekomenda sa taong walang matatag na repayment source, umaasa sa bagong loan para sa dating utang, o hindi kayang maglaan ng emergency buffer. Hindi rin ito ang unang pipiliin ko kung mas mababa ang kabuuang gastos sa isang malinaw na bank loan, employer advance, o tulong mula sa pamilyang may napagkasunduang kondisyon. Ang “libre” na pag-download ay hindi sapat na dahilan upang piliin ang isang mas mahal na utang.
Sa huli, positibo ang tingin ko sa PXTLoan bilang isang libreng app sa pananalapi mula sa PXT LENDING INVESTORS INC., lalo na para sa user na marunong magkumpara at may kontrol sa budget. Ang mataas na 4.8 average at mahigit 100 libong installs ay nagpapakitang malawak ang paggamit dito, pero hindi nito pinapalitan ang sariling pagsusuri sa terms. Ang pinakamatalinong paggamit sa PXTLoan ay ang pagtingin dito bilang isang opsyon, hindi bilang awtomatikong sagot sa kakulangan sa pera.
Kung kailangan mo ng loan para sa isang tiyak at napapanahong gastusin, kaya mong bayaran ang hulog nang hindi isinasakripisyo ang pangunahing pangangailangan, at malinaw sa iyo ang kabuuang obligasyon, sulit itong suriin. Kung hindi, lalampasan ko muna ito at uunahin ang budget adjustment, mas murang alternatibo, o direktang pakikipag-usap sa pinagkakautangan. Iyan ang uri ng disiplina na nagbibigay ng tunay na value sa app—hindi ang pag-install mismo, kundi ang paggamit nito nang may malinaw na hangganan.
Mga madalas itanong
01Ano ang PXTLoan at paano ito ginagamit?
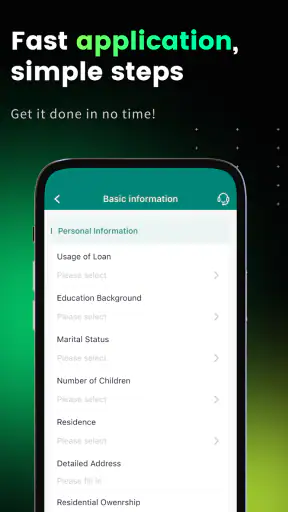
Ang PXTLoan ay isang online loan application na maaaring gamitin upang magsumite ng aplikasyon para sa personal na pautang gamit ang mobile device. Karaniwang kailangan ng user na gumawa ng account, magbigay ng personal at pinansyal na impormasyon, pumili ng halaga at termino ng loan, at hintayin ang resulta ng pagsusuri. Basahin muna nang mabuti ang mga kondisyon bago isumite ang aplikasyon.
02Magkano ang maaaring mahiram at gaano katagal ang pagbabayad?
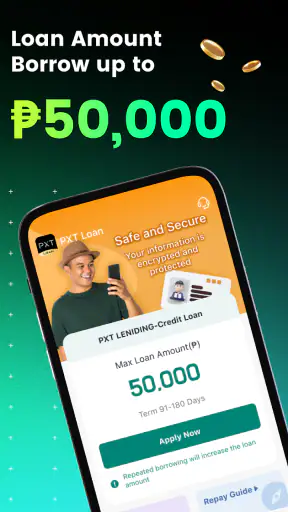
Ang halaga ng maaaring mahiram at haba ng repayment period sa PXTLoan ay maaaring mag-iba depende sa pagsusuri ng aplikasyon, profile ng borrower, at mga patakarang ipinapakita sa app. Hindi dapat ipagpalagay na awtomatikong makukuha ang pinakamataas na halaga. Suriin ang kabuuang babayaran, interes, service fee, due date, at anumang penalty bago tanggapin ang alok.
03Ano-anong requirements ang kailangan para makapag-apply sa PXTLoan?
Karaniwang hinihingi ng online loan apps ang wastong pagkakakilanlan, aktibong mobile number, email address, impormasyon tungkol sa trabaho o kita, at detalye ng bank o e-wallet account kung saan maaaring ipadala ang loan. Maaaring magkaroon ng karagdagang verification depende sa aplikasyon. Tiyaking tama ang lahat ng isusumite at iwasang gumamit ng pekeng dokumento o impormasyon.
04Ligtas ba ang personal na impormasyon sa PXTLoan?
Bago gamitin ang PXTLoan, mahalagang basahin ang privacy policy at mga pahintulot na hinihingi ng application. Alamin kung anong datos ang kinokolekta, bakit ito ginagamit, kanino maaaring ibahagi, at paano ito pinoprotektahan. Huwag magbigay ng password, one-time PIN, o sensitibong impormasyon sa hindi awtorisadong tao. I-download lamang ang app mula sa lehitimong source.
05Ano ang dapat gawin kung hindi ako makabayad sa takdang petsa?
Kung nahihirapan kang magbayad, makipag-ugnayan agad sa opisyal na customer support ng PXTLoan upang alamin kung may available na payment arrangement o extension. Huwag balewalain ang due date dahil maaaring magkaroon ng dagdag na singil, penalty, o epekto sa iyong credit record. Iwasan ding umutang sa ibang serbisyo para lamang takpan ang kasalukuyang utang nang walang malinaw na repayment plan.


